Infosys签署五年人工智能协议 全球人工智能行业投资与AI应用软件开发新动向
2025年7月,印度软件巨头Infosys宣布与一家全球领先的能源企业签署为期五年的人工智能合作协议,合同价值预计超过10亿美元。这一交易不仅是Infosys史上最大单笔AI订单,也标志着全球IT服务行业正加速向AI驱动型服务模式转型。与此全球人工智能行业投融资持续活跃,AI应用软件开发进入爆发期。
一、Infosys五年AI协议的战略意义
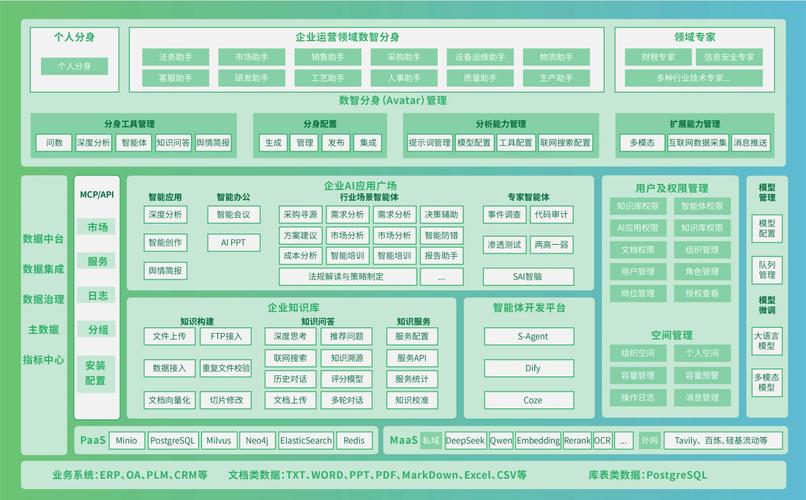
根据协议,Infosys将为其客户构建企业级AI平台,涵盖预测性维护、供应链优化、智能能源管理以及生成式AI辅助决策等核心场景。该协议采用“AI即服务”模式,收入与AI模型带来的实际业务增效挂钩,体现了IT服务从人力外包向成果交付的范式转变。对Infosys而言,此举不仅锁定长期收入来源,也强化了其在AI工程化落地领域的品牌壁垒。
二、全球人工智能行业投融资全景
2025年上半年,全球AI领域投融资总额约达480亿美元,同比增长32%。资金流向呈现三个显著特征:
1. 基础模型层趋于集中:头部企业吸纳主要融资,并购退出成为新趋势;
2. AI应用软件开发成为吸金主力:垂直行业应用(医疗、金融、制造、能源)占融资事件数量的65%以上;
3. 企业级AI代理(AI Agent)与AI原生软件工具链获得资本追捧,种子轮与A轮单笔金额中位数较去年同期上涨约40%。
区域分布上,美国仍居榜首,中国、以色列和印度份额上升。印度凭借庞大的IT人才储备和成本优势,正成为AI应用开发的离岸交付中心。
三、人工智能应用软件开发的三大趋势
(一) 从通用模型到行业专用软件
企业不再追求大而全的通用模型,而是将预算投向嵌入了行业知识的轻量化、可解释AI软件。例如能源行业的AI巡检、金融行业的合规风控引擎。Infosys协议正是此类趋势的典型代表。
(二) AI原生应用重塑软件工程栈
Copilot模式的普及推动了“AI生成代码、人负责架构”的开发方式。全球主要AI应用开发平台(如GitHub Copilot、Tabnine、Sema)的用户增速保持在年化60%以上,软件交付周期平均缩短30%—50%。
(三) AI治理与合规工具成为刚需
随着欧盟《人工智能法案》过渡期截止和各国监管框架落地,针对AI应用的风险评估、可观测性、数据溯源与模型审计类软件投资快速增长,预计2026年该赛道软件支出将超90亿美元。
四、挑战与展望
尽管交易火热,全球AI应用软件开发仍面临挑战:算力成本高企、高质量数据壁垒、AI输出可信度不足、以及人才结构性短缺。Infosys式“成效计费”模式虽具吸引力,但对供应商的资金续航和AI治理能力要求极高。
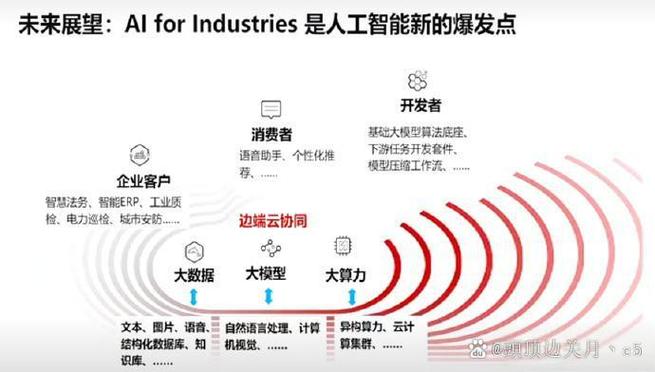
未来3至5年,AI应用软件将从“功能演示”迈向“规模化生产系统”。全球头部企业正在形成“模型—”平台—应用—服务"分层的产业生态,发展中国家凭借垂直场景与工程师红利,有望在AI工程化外包与行业解决方案赛道中获得更大增量。Infosys协议的落地,或将成为推动这一进程的关键催化剂。
如若转载,请注明出处:http://www.zangzangxiong.com/product/46.html
更新时间:2026-10-24 09:44:08